El ØJournal
Algo interesante está ocurriendo en la crisis del lujo
Las cifras hablan de desaceleración. Miradas de cerca, quizá revelen también una oportunidad para la artesanía independiente excepcional.
Por Lu · 22 de septiembre de 2026
LVMH cerró 2025 con 80.800 millones de euros de ingresos, un 5 % menos en términos reportados y un 1 % menos orgánicamente que el año anterior.
Por sí sola, la cifra cuenta una historia conocida: el lujo se desacelera.
Pero lo más curioso es lo que ocurre detrás del titular.
El mismo grupo. Resultados distintos.
LVMH · 2025Moda y artículos de piel
Relojes y joyería
Distribución selectiva
Dentro del mismo grupo y en el mismo año, Moda y Artículos de Piel cayó un 5 % orgánico, mientras Relojes y Joyería creció un 3 % y Distribución Selectiva un 4 %.
Mismo entorno macroeconómico. Mismo conglomerado. Resultados distintos.
¿Y si el lujo no está simplemente en crisis?
Durante el último año, gran parte de la conversación se ha centrado en dónde crecerá después: hostelería, bienestar, restaurantes, experiencias y nuevas formas de entretenimiento.
Ese movimiento es real. Pero el comportamiento del consumidor quizá nos esté diciendo algo aún más importante.
BCG × Altagamma · 2025
¿Qué está pagando realmente el sobreprecio?
89%Artesanía y calidad
60%Abrumados por el exceso de marketing
80%Prefieren un espacio dedicado e íntimo
En el estudio de 2025 de BCG y Altagamma, el 89 % de los principales clientes del lujo valoraba la artesanía y la calidad, pero sentía que no las recibía. A la vez, el 60 % se sentía abrumado por el exceso de marketing y la comunicación poco dirigida, mientras el 80 % preferiría un espacio propio e íntimo dentro de la tienda.
La investigación de McKinsey de 2026 encontró una señal diferente, aunque relacionada.
En Estados Unidos, el 68 % de los consumidores encuestados afirmó que las marcas nuevas o disruptivas reflejaban mejor su identidad, frente al 63 % que dijo lo mismo de las casas consolidadas. La conexión emocional ocupa ahora un lugar central en el deseo, junto con la artesanía, la herencia y la exclusividad.
Los consumidores jóvenes parecen especialmente atentos a otra cuestión: si los valores que comunica una marca son realmente creíbles.
El Luxury Client Index 2025 de EY reveló que el 36 % de la generación Z consideraba la sostenibilidad un factor importante de compra, frente al 22 % de la generación X y el 23 % de los baby boomers. Al mismo tiempo, el 30 % de la generación Z dudaba de la autenticidad de las afirmaciones de sostenibilidad de las marcas.
Nada de esto significa que los consumidores hayan dejado de interesarse por las grandes casas.
Y desde luego no significa que la herencia haya perdido su valor.
Pero la herencia, el reconocimiento y un nombre célebre quizá ya no basten para justificar un sobreprecio cada vez mayor, después de años de subidas, un mayor escrutinio de cadenas de suministro y prácticas productivas y un mercado donde el consumidor puede comparar mejor lo que hay detrás de la imagen.
Puede que la gente siga queriendo lujo. Pero parece más selectiva sobre qué merece el precio adicional.
Tres casas. Caminos distintos.
Algunas casas parecen desenvolverse mejor que otras en esta nueva economía.
Hermès creció un 8,9 % a tipos de cambio constantes en 2025. Brunello Cucinelli creció un 11,5 % y alcanzó unos 1.400 millones de euros de ingresos reportados. Chanel registró un crecimiento del 2 % a tipos constantes y estructura comparable.
No es la prueba de una fórmula universal. Lo interesante es que cada casa sigue un camino muy diferente.
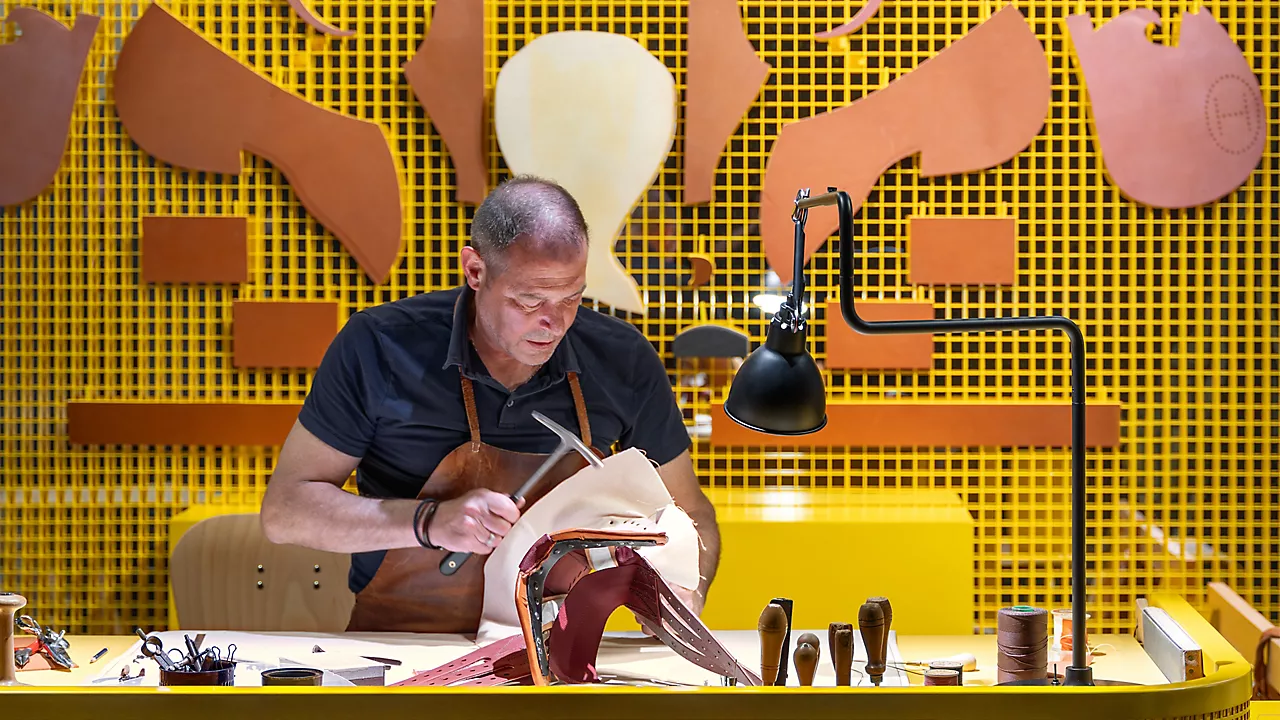
Hermès sitúa la creatividad humana y la artesanía en el centro mientras la inteligencia artificial se hace más presente en todas partes. Su estrategia se apoya explícitamente en la libertad creativa y el oficio, y 2025 se articuló alrededor de Drawn to Craft, celebrando el dibujo, el trabajo artesano y el acto humano de hacer.
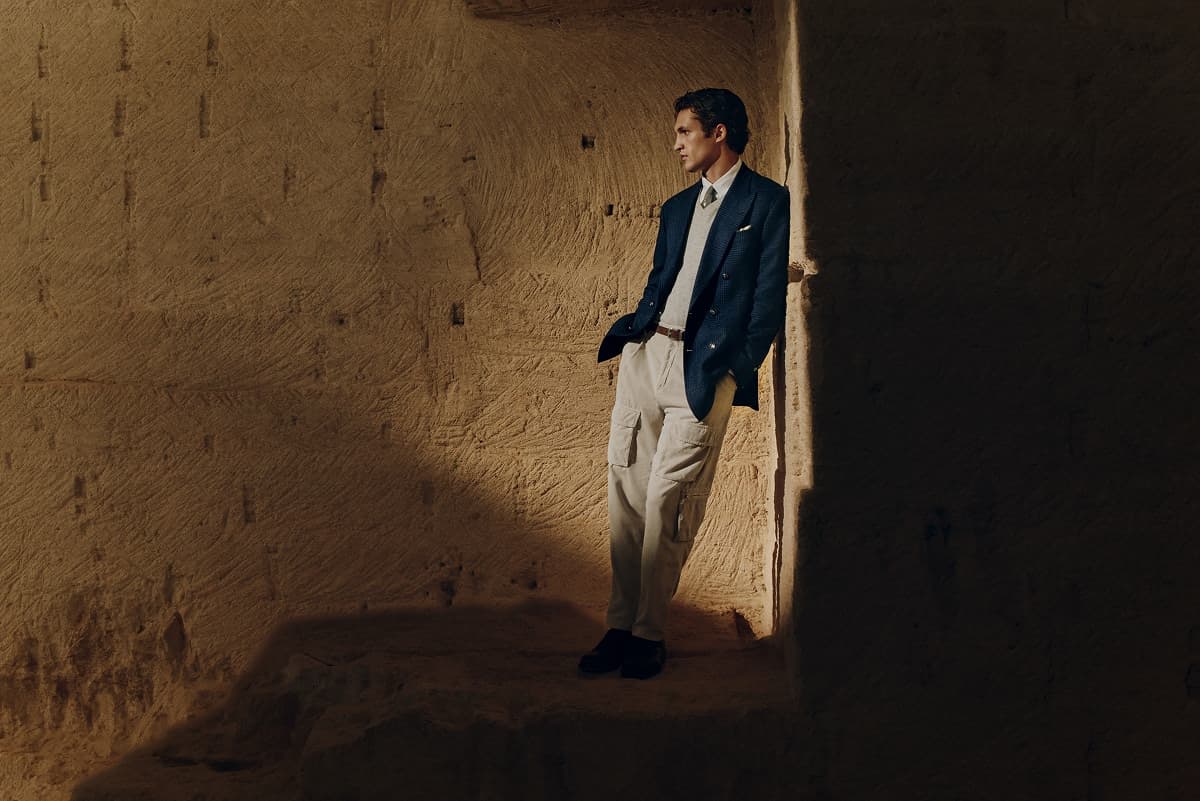
Brunello Cucinelli hace algo distinto: vuelve contemporánea, en vez de nostálgica, una calidad discreta, atemporal y duradera. Sus resultados de 2025 combinaron crecimiento de dos dígitos con inversión continua, mientras la marca mantuvo su foco en prêt-à-porter refinado, artesanía, materiales y una visión humanista de la empresa. No se trata solo de “piezas atemporales”. La atemporalidad se renueva mediante estilismo actual, verdadera capacidad productiva y una propuesta de vida coherente.
Chanel, bajo Matthieu Blazy, toma otra dirección: aporta nueva energía al ADN de Coco Chanel sin abandonar los códigos que hacen reconocible la casa. Su debut de octubre de 2025 abrió este capítulo creativo. Lo interesante es su capacidad para hacer que la herencia vuelva a sentirse viva, actual y deseable.
Estrategias diferentes.
Pero existe un punto de encuentro interesante:
El elemento humano sigue siendo central en el valor que se crea.
Lo que parece pequeño puede contener valor real.
Y aquí la conversación cobra especial relevancia para los negocios artesanos independientes.
Durante años, muchas características que dificultaban escalar estos negocios también dificultaban que fueran vistos.
La producción puede ser limitada. La distribución, estrecha. El nombre puede ser desconocido fuera de una ciudad o región. El artesano quizá no tenga campaña global, embajador famoso ni flagship en Via Montenapoleone.
Desde el marketing convencional, pueden parecer debilidades.
Pero en un mercado cada vez más interesado en autoría, identidad reconocible, conocimiento material, procedencia, intimidad y relaciones más significativas con quienes crean lo que compramos, algunas de esas características pueden ser decisivas.
Especialmente porque el contacto humano auténtico es cada vez más difícil de encontrar.
La palabra importante es pueden.
Ser pequeño no convierte automáticamente un negocio en excepcional. Estar hecho a mano no garantiza calidad. Ser difícil de encontrar no hace algo deseable, y la oscuridad no equivale a exclusividad.
La oportunidad pertenece a los negocios que tienen algo real debajo: dominio de una técnica, un producto que merece ser elegido, una firma reconocible y un conocimiento difícil de reproducir.
Muchas de estas realidades ya poseen las cualidades que el mercado dice buscar.
El problema es que las personas adecuadas todavía no saben dónde encontrarlas.
Y esa es una de las razones por las que existe Ca’Øriginale.
No para hacer que la artesanía independiente se parezca más a la industria del lujo.
Sino para que la artesanía humana excepcional sea más fácil de descubrir, comprender y elegir, sin despojarla de lo que la hizo original.
Si estás construyendo una de estas realidades, queremos conocerla.
Si quieres descubrirlas, nos alegra tenerte aquí. Piensa en nosotros como tu nuevo mejor amigo connoisseur.
Cuéntanos sobre tu trabajo →ØPregunta
¿Qué fue lo último que compraste y que valió cada céntimo?
Fuentes y lecturas complementarias
Los resultados financieros corresponden a 2025. Los estudios de consumo se fechan individualmente. La relación con la artesanía independiente es una interpretación editorial, no una previsión.
- 1. LVMH · 2025 full-year results · Fuente ↗
- 2. BCG × Altagamma · True-Luxury Global Consumer Insights 2025 · Fuente ↗
- 3. McKinsey · State of Luxury, 2026 · Fuente ↗
- 4. EY · Luxury Client Index 2025 · Fuente ↗
- 5. Hermès · Financial figures · Fuente ↗
- 6. Hermès · Drawn to Craft · Fuente ↗
- 7. Brunello Cucinelli · 2025 annual report · Fuente ↗
- 8. Chanel · 2025 financial results · Fuente ↗