L’ØJournal
Sta accadendo qualcosa di interessante nella crisi del lusso
I numeri raccontano un rallentamento. Guardando meglio, possono rivelare anche un’opportunità per l’artigianato indipendente d’eccellenza.
Di Lu · 22 settembre 2026
LVMH ha chiuso il 2025 con 80,8 miliardi di euro di ricavi, in calo del 5% su base riportata e dell’1% a livello organico rispetto all’anno precedente.
Preso da solo, questo dato racconta una storia nota: il lusso sta rallentando.
Ma la parte più curiosa è ciò che accade dietro il titolo.
Lo stesso gruppo. Risultati diversi.
LVMH · 2025Moda e pelletteria
Orologi e gioielli
Distribuzione selettiva
Nello stesso gruppo e nello stesso anno, Moda e Pelletteria è scesa del 5% a livello organico, mentre Orologi e Gioielli è cresciuta del 3% e la Distribuzione Selettiva del 4%.
Stesso contesto macroeconomico. Stesso conglomerato. Risultati diversi.
E se il lusso non fosse semplicemente in crisi?
Nell’ultimo anno, gran parte della conversazione sul settore si è concentrata sui prossimi territori di espansione del lusso: ospitalità, benessere, ristorazione, esperienze e nuove forme di intrattenimento.
Il movimento è reale. Ma il comportamento dei consumatori potrebbe dirci qualcosa di ancora più importante.
BCG × Altagamma · 2025
Che cosa sta pagando davvero il sovrapprezzo?
89%Artigianalità e qualità
60%Sopraffatti dall’eccesso di marketing
80%Preferiscono uno spazio dedicato e raccolto
Nello studio 2025 di BCG e Altagamma, l’89% dei clienti top-tier attribuiva valore ad artigianalità e qualità, ma sentiva di non riceverle. Allo stesso tempo, il 60% si dichiarava sopraffatto dall’eccesso di marketing e da comunicazioni poco mirate, mentre l’80% avrebbe preferito uno spazio dedicato e intimo all’interno del negozio.
La ricerca McKinsey 2026 ha individuato un segnale diverso ma collegato.
Negli Stati Uniti, il 68% dei consumatori di lusso intervistati ha affermato che i marchi nuovi o dirompenti riflettevano meglio la propria identità, contro il 63% che ha detto lo stesso delle maison affermate. La ricerca ha inoltre rilevato che il legame emotivo ha oggi un ruolo centrale nella desiderabilità, accanto a indicatori tradizionali come artigianalità, heritage ed esclusività.
I consumatori più giovani sembrano inoltre particolarmente attenti a un’altra questione: se i valori comunicati da un marchio siano davvero credibili.
Il Luxury Client Index 2025 di EY ha rilevato che il 36% della Gen Z considerava la sostenibilità un fattore d’acquisto importante, rispetto al 22% della Gen X e al 23% dei baby boomer. Allo stesso tempo, il 30% della Gen Z si è detto scettico sull’autenticità delle dichiarazioni di sostenibilità dei marchi.
Questo non significa che i consumatori abbiano smesso di interessarsi alle grandi maison.
E certamente non significa che l’heritage abbia perso valore.
Ma heritage, riconoscibilità e un nome famoso potrebbero non bastare più, da soli, a giustificare un sovrapprezzo sempre maggiore, soprattutto dopo anni di aumenti, crescente attenzione alle filiere e alle pratiche produttive e un mercato in cui il consumatore può confrontare sempre meglio ciò che si trova dietro l’immagine.
Le persone possono desiderare ancora il lusso. Ma sembrano diventare più selettive su ciò che merita il prezzo aggiuntivo.
Tre maison. Strade diverse.
Alcune maison sembrano orientarsi in questa nuova economia meglio di altre.
Hermès è cresciuta dell’8,9% a cambi costanti nel 2025. Brunello Cucinelli è cresciuta dell’11,5% a cambi costanti, raggiungendo circa 1,4 miliardi di euro di ricavi riportati. Chanel ha registrato una crescita del 2% a cambi costanti e struttura comparabile.
Non è la prova di una formula universale. A rendere interessante il confronto è il fatto che ogni maison stia seguendo una strada molto diversa.
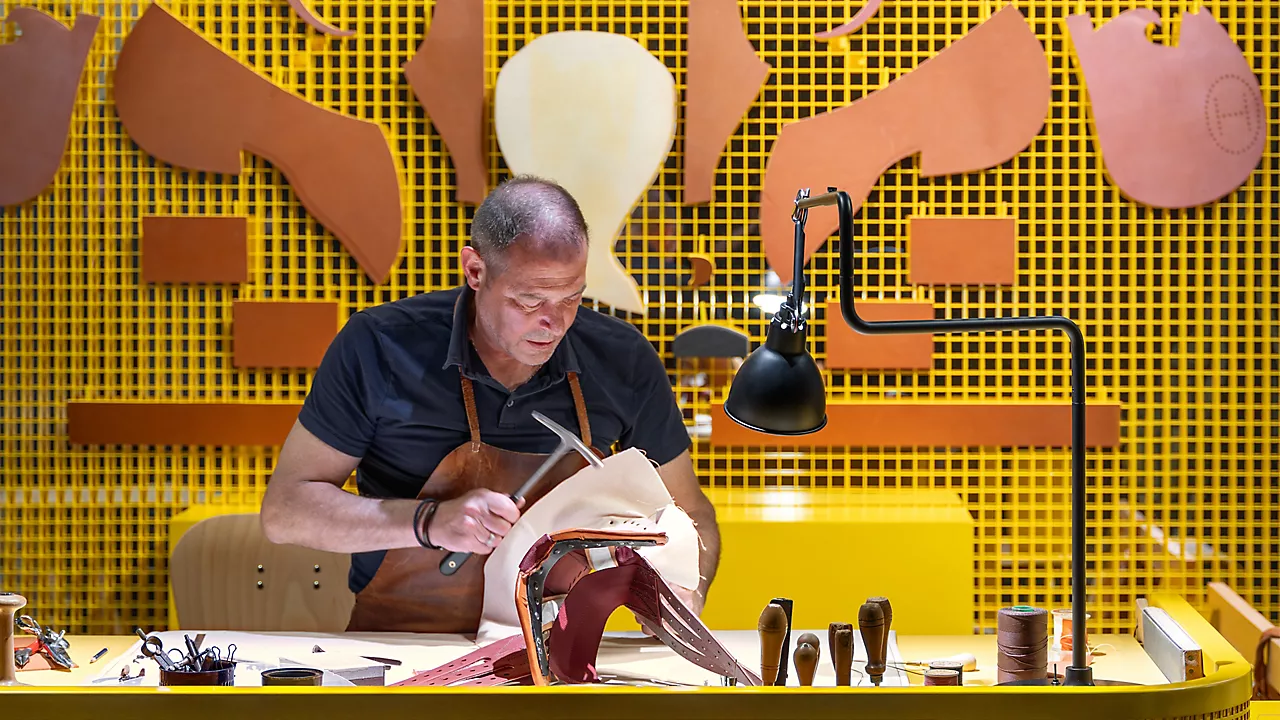
Hermès mette creatività umana e artigianalità al centro mentre l’intelligenza artificiale diventa più presente altrove. La sua strategia si fonda esplicitamente sulla libertà creativa e sul savoir-faire, e il 2025 è stato organizzato intorno al tema Drawn to Craft, una celebrazione del disegno, del gesto artigiano e dell’atto umano del fare.
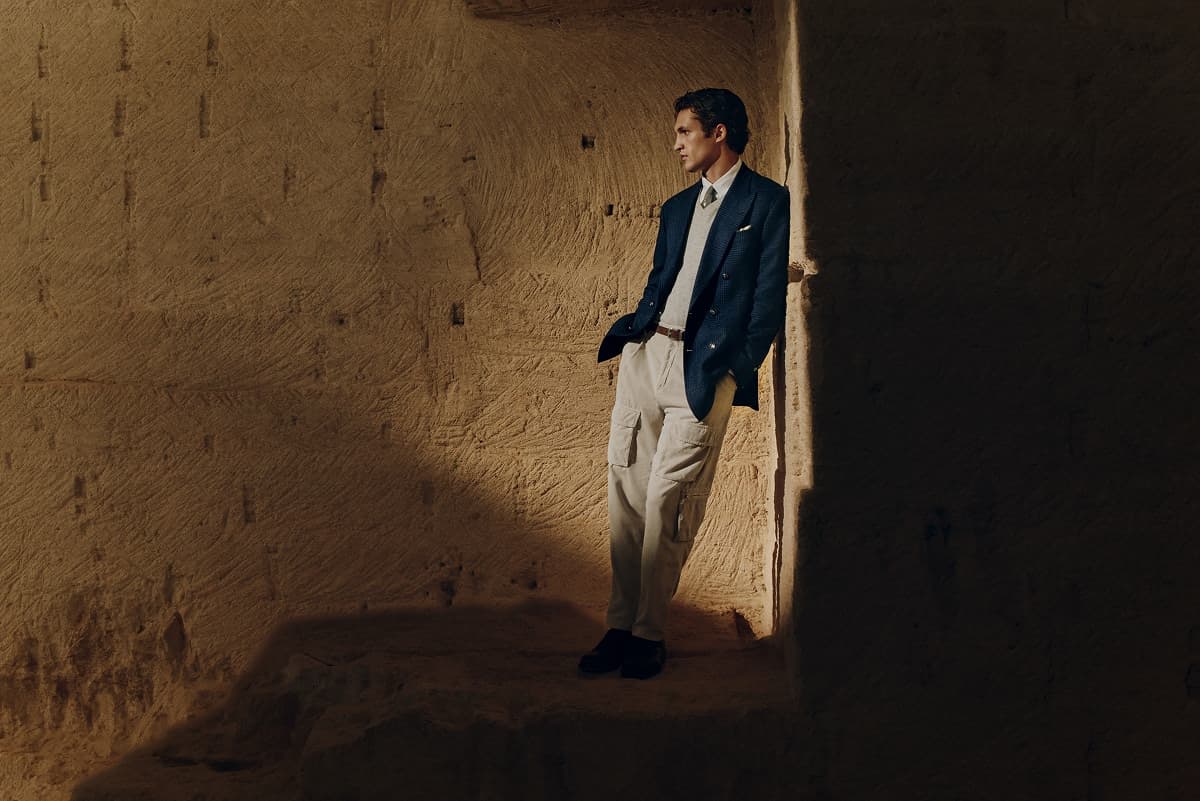
Brunello Cucinelli fa qualcosa di diverso: rende contemporanea, e non nostalgica, una qualità sobria, senza tempo e durevole. I risultati 2025 hanno unito crescita a doppia cifra e continui investimenti, mentre il marchio ha mantenuto il focus su prêt-à-porter raffinato, artigianalità, materiali e una visione umanistica dell’impresa. Non si tratta soltanto di “capi senza tempo”. È il modo in cui l’atemporalità viene rinnovata attraverso styling contemporaneo, vera capacità produttiva e una proposta di vita coerente.
Chanel, con Matthieu Blazy, segue ancora un’altra strada: restituisce energia al DNA di Coco Chanel senza abbandonare i codici che rendono riconoscibile la maison. La sua sfilata d’esordio dell’ottobre 2025 ha aperto questo nuovo capitolo creativo. L’aspetto interessante è la capacità di rendere l’heritage vivo, attuale e nuovamente desiderabile.
Strategie diverse.
Ma esiste un punto d’incontro interessante:
L’elemento umano rimane centrale nel valore che viene creato.
Ciò che sembra piccolo può custodire un valore reale.
Ed è qui che la conversazione diventa particolarmente rilevante per le imprese artigiane indipendenti.
Per anni, molte caratteristiche che rendevano difficile far crescere queste attività le rendevano anche difficili da notare.
La produzione può essere limitata. La distribuzione ristretta. Il nome sconosciuto fuori da una città o regione. L’artigiano può non avere una campagna globale, un testimonial celebre o una flagship in Via Montenapoleone.
Dal punto di vista del marketing convenzionale, possono sembrare debolezze.
Ma in un mercato sempre più interessato ad autorialità, identità riconoscibile, conoscenza dei materiali, provenienza, intimità e relazioni più significative con chi crea ciò che acquistiamo, alcune di queste caratteristiche possono diventare decisive.
Soprattutto perché il contatto umano autentico è sempre più difficile da trovare.
La parola importante è possono.
Essere piccoli non rende automaticamente eccezionali. Essere fatti a mano non garantisce qualità. Essere difficili da trovare non rende desiderabili, e l’oscurità non coincide con l’esclusività.
L’opportunità appartiene alle realtà che hanno qualcosa di vero alla base: padronanza di una tecnica, un prodotto che merita davvero di essere scelto, una firma riconoscibile e conoscenze non facilmente riproducibili.
Molte di queste realtà possiedono già le qualità che il mercato dice di cercare.
Il problema è che le persone giuste non sanno ancora dove trovarle.
Ed è una delle ragioni per cui esiste Ca’Øriginale.
Non per far assomigliare l’artigianato indipendente all’industria del lusso.
Ma per rendere l’artigianato umano d’eccellenza più facile da scoprire, comprendere e scegliere, senza privarlo di ciò che lo ha reso originale.
Se state costruendo una di queste realtà, vorremmo conoscervi.
Se volete scoprirle, siamo felici di avervi qui. Pensate a noi come al vostro nuovo migliore amico intenditore.
Raccontateci il vostro lavoro →ØDomanda
Qual è stata l’ultima cosa che avete acquistato e che valeva ogni centesimo?
Fonti e approfondimenti
I risultati finanziari si riferiscono al 2025. Gli studi sui consumatori sono datati singolarmente. Il legame con l’artigianato indipendente è un’interpretazione editoriale, non una previsione.
- 1. LVMH · 2025 full-year results · Fonte ↗
- 2. BCG × Altagamma · True-Luxury Global Consumer Insights 2025 · Fonte ↗
- 3. McKinsey · State of Luxury, 2026 · Fonte ↗
- 4. EY · Luxury Client Index 2025 · Fonte ↗
- 5. Hermès · Financial figures · Fonte ↗
- 6. Hermès · Drawn to Craft · Fonte ↗
- 7. Brunello Cucinelli · 2025 annual report · Fonte ↗
- 8. Chanel · 2025 financial results · Fonte ↗