L’ØJournal
Quelque chose d’intéressant se joue dans la crise du luxe
Les chiffres racontent un ralentissement. À y regarder de plus près, ils révèlent peut-être aussi une ouverture pour l’artisanat indépendant d’exception.
Par Lu · 22 septembre 2026
LVMH a clôturé 2025 avec 80,8 milliards d’euros de chiffre d’affaires, en baisse de 5 % en données publiées et de 1 % en organique par rapport à l’année précédente.
Pris isolément, ce chiffre raconte une histoire familière : le luxe ralentit.
Mais le plus intéressant est ce qui se passe derrière le titre.
Un même groupe. Des résultats différents.
LVMH · 2025Mode et maroquinerie
Montres et joaillerie
Distribution sélective
Au sein du même groupe et de la même année, Mode et Maroquinerie a reculé de 5 % en organique, tandis que Montres et Joaillerie a progressé de 3 % et Distribution sélective de 4 %.
Même environnement macroéconomique. Même conglomérat. Résultats différents.
Et si le luxe n’était pas simplement en crise ?
Depuis un an, une grande partie du débat porte sur les prochains territoires d’expansion du luxe : hôtellerie, bien-être, restauration, expériences et nouvelles formes de divertissement.
Ce mouvement est réel. Mais le comportement des consommateurs nous dit peut-être quelque chose de plus important encore.
BCG × Altagamma · 2025
Que paie réellement la prime ?
89%Savoir-faire et qualité
60%Saturés par l’excès de marketing
80%Préfèrent un espace dédié et intime
Dans l’étude 2025 de BCG et Altagamma, 89 % des meilleurs clients du luxe valorisaient le savoir-faire et la qualité, tout en estimant ne pas les recevoir. Parallèlement, 60 % se disaient submergés par un marketing excessif et mal ciblé, tandis que 80 % préféreraient un espace dédié et intime en boutique.
L’étude 2026 de McKinsey a révélé un signal différent mais lié.
Aux États-Unis, 68 % des consommateurs interrogés estimaient que les marques nouvelles ou disruptives reflétaient mieux leur identité, contre 63 % pour les maisons établies. L’étude montre aussi que le lien émotionnel joue désormais un rôle central dans la désirabilité, aux côtés du savoir-faire, de l’héritage et de l’exclusivité.
Les plus jeunes semblent particulièrement attentifs à une autre question : les valeurs communiquées par une marque sont-elles réellement crédibles ?
Selon le Luxury Client Index 2025 d’EY, 36 % de la génération Z considérait la durabilité comme un facteur d’achat important, contre 22 % de la génération X et 23 % des baby-boomers. Dans le même temps, 30 % de la génération Z doutait de l’authenticité des discours des marques sur la durabilité.
Rien de cela ne signifie que les consommateurs ne s’intéressent plus aux grandes maisons.
Et cela ne signifie certainement pas que l’héritage a perdu sa valeur.
Mais l’héritage, la reconnaissance et un nom célèbre ne suffisent peut-être plus à justifier une prime toujours plus élevée, après des années de hausses de prix, une attention accrue aux chaînes d’approvisionnement et aux pratiques de production, et dans un marché où chacun peut mieux comparer ce qui se cache derrière l’image.
Le public désire peut-être toujours le luxe. Mais il devient plus sélectif quant à ce qui mérite réellement la prime demandée.
Trois maisons. Trois voies.
Certaines maisons semblent mieux naviguer que d’autres dans cette nouvelle économie.
Hermès a progressé de 8,9 % à taux de change constants en 2025. Brunello Cucinelli de 11,5 %, pour atteindre environ 1,4 milliard d’euros de chiffre d’affaires publié. Chanel a enregistré une croissance de 2 % à taux de change constants et structure comparable.
Ce n’est pas la preuve d’une formule universelle. Ce qui rend la comparaison intéressante, c’est précisément que chaque maison suit une voie très différente.
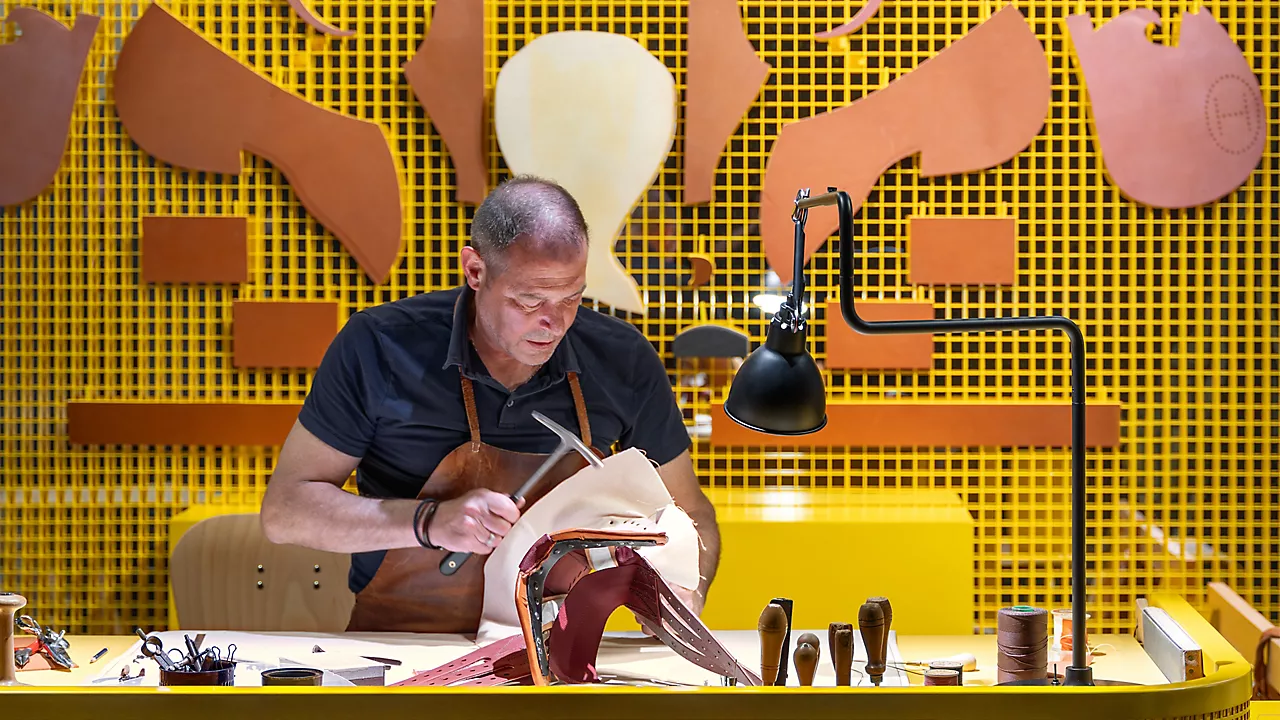
Hermès place la créativité humaine et le savoir-faire au centre, alors que l’intelligence artificielle gagne du terrain partout ailleurs. Sa stratégie repose explicitement sur la liberté créative et l’artisanat, et l’année 2025 s’est articulée autour du thème Drawn to Craft, célébrant le dessin, le geste de l’artisan et l’acte humain de fabriquer.
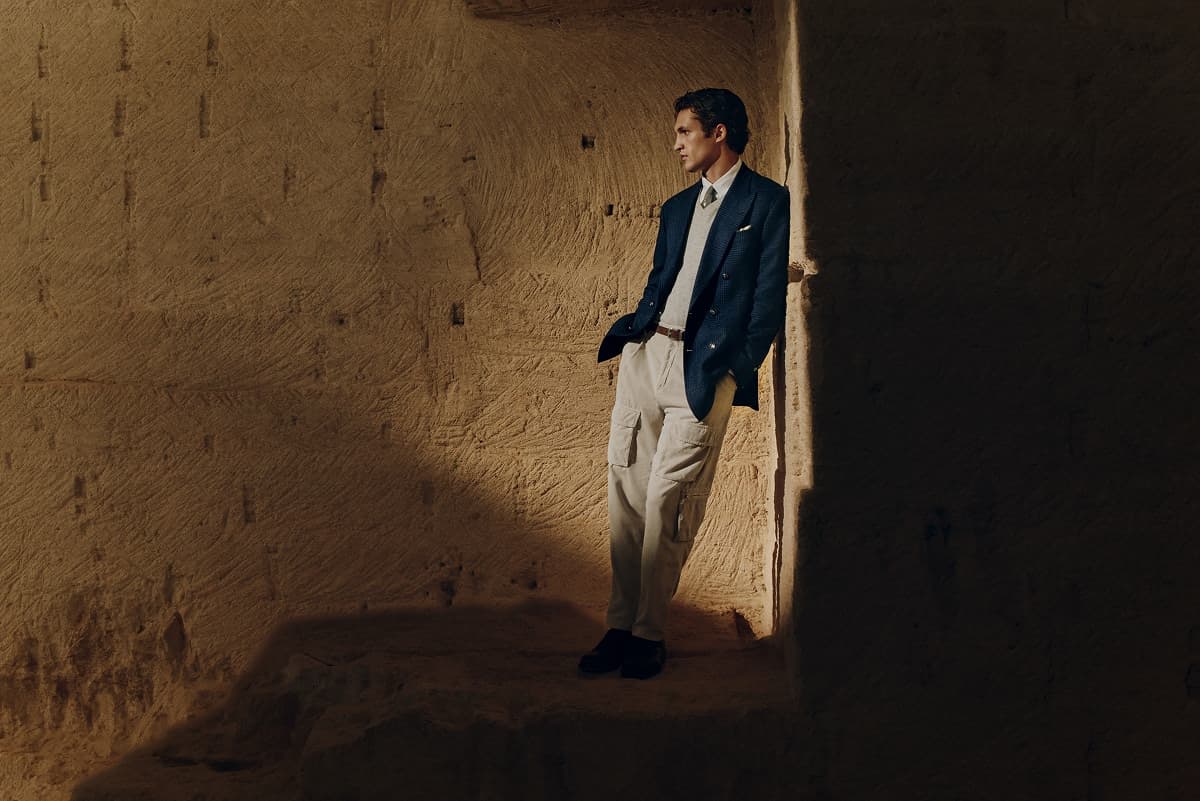
Brunello Cucinelli suit une autre voie : rendre contemporaine, plutôt que nostalgique, une qualité discrète, intemporelle et durable. Ses résultats 2025 associent croissance à deux chiffres et investissements continus, tandis que la marque reste centrée sur un prêt-à-porter raffiné, les matières, le savoir-faire et une vision humaniste de l’entreprise. Il ne s’agit pas seulement de « pièces intemporelles ». Cette intemporalité est renouvelée par un style actuel, une véritable capacité de production et une proposition de vie cohérente.
Chanel, sous Matthieu Blazy, emprunte encore un autre chemin : redonner de l’énergie à l’ADN de Coco Chanel sans abandonner les codes qui rendent la maison reconnaissable. Son premier défilé d’octobre 2025 a ouvert ce nouveau chapitre créatif. L’intérêt réside dans sa capacité à rendre l’héritage vivant, actuel et désirable à nouveau.
Des stratégies différentes.
Mais un point de rencontre se dessine :
L’élément humain reste au cœur de la valeur créée.
Ce qui paraît petit peut porter une vraie valeur.
Et c’est ici que la conversation devient particulièrement pertinente pour les entreprises artisanales indépendantes.
Pendant longtemps, les caractéristiques qui rendaient ces entreprises difficiles à développer les rendaient aussi difficiles à remarquer.
La production peut être limitée. La distribution restreinte. Le nom inconnu au-delà d’une ville ou d’une région. L’artisan peut n’avoir ni campagne mondiale, ni célébrité ambassadrice, ni flagship Via Montenapoleone.
Du point de vue du marketing conventionnel, cela peut sembler être une faiblesse.
Mais dans un marché de plus en plus sensible à l’auteur, à une identité reconnaissable, à la connaissance des matières, à la provenance, à l’intimité et à des relations plus profondes avec ceux qui créent ce que nous achetons, certaines de ces caractéristiques peuvent devenir décisives.
D’autant que le véritable contact humain devient plus difficile à trouver.
Le mot important ici est peuvent.
Être petit ne rend pas automatiquement exceptionnel. Être fait main ne garantit pas la qualité. Être difficile à trouver ne rend pas désirable, et l’obscurité n’est pas l’exclusivité.
L’opportunité appartient aux entreprises qui possèdent quelque chose de réel : la maîtrise d’une technique, un produit qui mérite réellement d’être choisi, une signature reconnaissable et un savoir difficile à reproduire.
Beaucoup possèdent déjà les qualités que le marché affirme rechercher.
Le problème est que les bonnes personnes ne savent toujours pas où les trouver.
C’est l’une des raisons pour lesquelles Ca’Øriginale existe.
Non pour faire ressembler l’artisanat indépendant à l’industrie du luxe.
Mais pour rendre l’artisanat humain d’exception plus facile à découvrir, comprendre et choisir, sans lui retirer ce qui l’a rendu original.
Si vous construisez l’une de ces réalités, nous aimerions la connaître.
Si vous souhaitez les découvrir, nous sommes heureux de vous accueillir ici. Voyez-nous comme votre nouvel ami connoisseur.
Parlez-nous de votre travail →ØQuestion
Quel est le dernier objet que vous avez acheté et qui valait chaque centime ?
Sources et lectures complémentaires
Les résultats financiers se rapportent à 2025. Les études consommateurs sont datées individuellement. Le lien avec l’artisanat indépendant est une interprétation éditoriale, non une prévision.
- 1. LVMH · 2025 full-year results · Source ↗
- 2. BCG × Altagamma · True-Luxury Global Consumer Insights 2025 · Source ↗
- 3. McKinsey · State of Luxury, 2026 · Source ↗
- 4. EY · Luxury Client Index 2025 · Source ↗
- 5. Hermès · Financial figures · Source ↗
- 6. Hermès · Drawn to Craft · Source ↗
- 7. Brunello Cucinelli · 2025 annual report · Source ↗
- 8. Chanel · 2025 financial results · Source ↗